经典案例
无现金支付定量测算发布,消费便利与风险同受关注
无现金支付定量测算结果近日发布,消费便利与风险被放在同一套指标下衡量。测算没有停留在支付笔数增长,而是把交易效率、场景覆盖、系统稳定、用户权益等维度纳入观察,因而迅速引发零售、金融和监管领域的共同关注。对普通消费者而言,这既关乎每天结账是否顺畅,也关乎断网、诈骗和数字鸿沟等现实问题。
测算发布方给出的框架包含交易替代率、场景渗透度、故障恢复时长、投诉处置效率等指标,并选择不同规模城市和商户进行抽样。团队把线上交易记录与线下问卷结合,既看支付成功的瞬间,也看失败后的补救。这样处理,使无现金支付不再只是速度竞赛,而成为可比较、可追踪的公共服务议题。
从测算结果看,消费端的便利提升最直观。排队时间缩短、找零纠纷减少、账单自动留存,让小额高频交易更顺畅。小微商户也获得新的记账入口,日终对账不必再依赖纸笔。便利并非均匀分布,老年人和偏远地区居民的使用体验仍被单独列出,提醒报告读者不要把平均数值当作全部现实。
风险一侧同样有量化呈现。测算将断网断电、终端故障、账户盗用、诱导转账等情景纳入压力测试,观察支付链条在异常条件下能撑多久、如何恢复。结果显示,越依赖单一入口的场景,故障外溢越快;越缺少现金备付的商户,短时停摆的损失越明显。便利与脆弱被放在同一张表里,讨论因此更难被简化。
测算还发现,支付便利会改变消费行为。结账摩擦减少后,冲动消费和订阅扣款更容易发生;账单透明则帮助部分家庭控制支出。爱游戏报告没有把便利简单等同于福利增加,而是把预算约束、消费信贷和退款效率一并观察。对消费者来说,真正的便利不是点得更快,而是在知情、可控和可追索的前提下完成交易。
商户层面的账本更复杂。无现金支付降低了收银和押运成本,却带来手续费、设备维护和平台依赖。测算把显性成本与隐性成本分列,发现交易规模越小,固定设备支出占比越高;一旦促销规则调整,商户议价空间也有限。报告提醒,收银台的技术选择不能只看峰值速度,还要看长期成本和退出便利。
为什么此时发布这份测算,与支付结构变化有关。移动终端普及、二维码互认和平台竞争,使无现金交易从城市商圈扩展到菜场、公交和乡镇小店。交易越集中,系统故障的社会影响越大;数据越汇聚,隐私和诈骗治理的压力越重。测算把这些变化转成可比较的数字,为政策讨论提供共同语言。
影响直接落在日常消费体验上。消费者期待的是无论手机是否有电、网络是否拥堵,都能完成必要支付;商户期待的是到账清楚、退款顺畅、争议有据可查。测算把故障恢复和投诉处置列为关键指标,等于把幕后能力摆到台前。支付体验不再只由界面决定,也由冗余设计和客服响应决定。
风险治理的影响则更偏公共层面。测算显示,支付诈骗往往利用信息差和紧迫感,单靠技术拦截难以根治;老年人、低收入者和新市民需要更明确的现金兜底与人工协助。监管若只盯交易规模,容易忽略失败交易和边缘群体。把便利指标与风险指标并列发布,有助于避免一边倒的乐观判断。
更深一层看,无现金支付不是现金的简单替代。现金具有匿名、离线、即时清算的特点,在灾害、网络故障和特殊人群中仍是底线保障。测算若只计算替代率,容易把保留现金当成低效;把应急备付、无障碍服务和隐私保护纳入成本收益,才能看清社会总账。便利与安全并非二选一,而是需要分层设计。
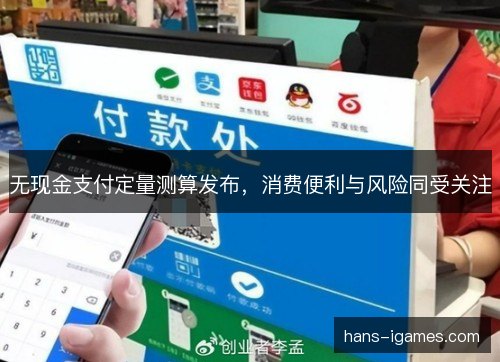
这份测算的意义还在于把争论拉回可验证的尺度。过去谈无现金支付,容易停留在“方便”或“危险”的印象;现在可以比较不同城市、不同业态的故障恢复时间、投诉解决率和现金备付水平。指标一旦公开,商户、消费者和监管部门就有了对话基础。数据不能自动带来好政策,但能减少各说各话。
往后走,动态监测可能成为常态。支付工具更新快,风险形态也在变,单次测算只能截取一个时点。若能把商户停机、交易失败、诈骗拦截、现金备付等数据按季度更新,就能更早发现薄弱环节。发布方也需说明样本局限和口径差异,避免排名被误读。可追踪的趋势,比一次性的高分更有价值。
对政策制定者来说,测算提供的是一张风险地图。哪些场景需要强制保留现金通道,哪些商户应获得设备补贴,哪些人群要安排人工帮办,都可以从数据中找到依据。标准制定不宜追求一步到位,而应先解决故障恢复、退款争议和适老化改造等高频痛点。让便利可复制,让风险可兜底,才是测算落地的关键。
围绕无现金支付的讨论,正在从“要不要”转向“怎样更稳妥”。定量测算把便利、成本和风险摊开,让消费者看见选择权,让商户看见退出通道,也让监管看见薄弱环节。随着支付网络继续演进,保留现金、优化冗余、强化反诈和弥合数字鸿沟将并行推进,便利才不会以脆弱为代价。
2026-10-21 13:05:57
吉林男篮伤后心理恢复,团队支持成为关键
2026-10-23 12:42:53
数字藏品信息披露要求收紧,平台责任更加明确

爱游戏(IGAME)官方网站为玩家提供正版手游极速下载通道,支持爱游戏APP一键安装,覆盖2025热门手游合集与最新游戏攻略。通过爱游戏官网下载入口,轻松获取最火爆的爱游戏手游推荐与更新内容,畅玩精品大作尽在爱游戏下载安装中心,热门手游免费下载,尽在掌握。